A nova lei de juros (Lei 14.905/2024) alterou o Código Civil para estabelecer, de forma supletiva, o regime de atualização monetária pelo IPCA e juros legais calculados como “SELIC menos IPCA” (com piso zero). Essa mudança impacta diretamente contratos, obrigações judiciais e extrajudiciais sem cláusula expressa de correção.
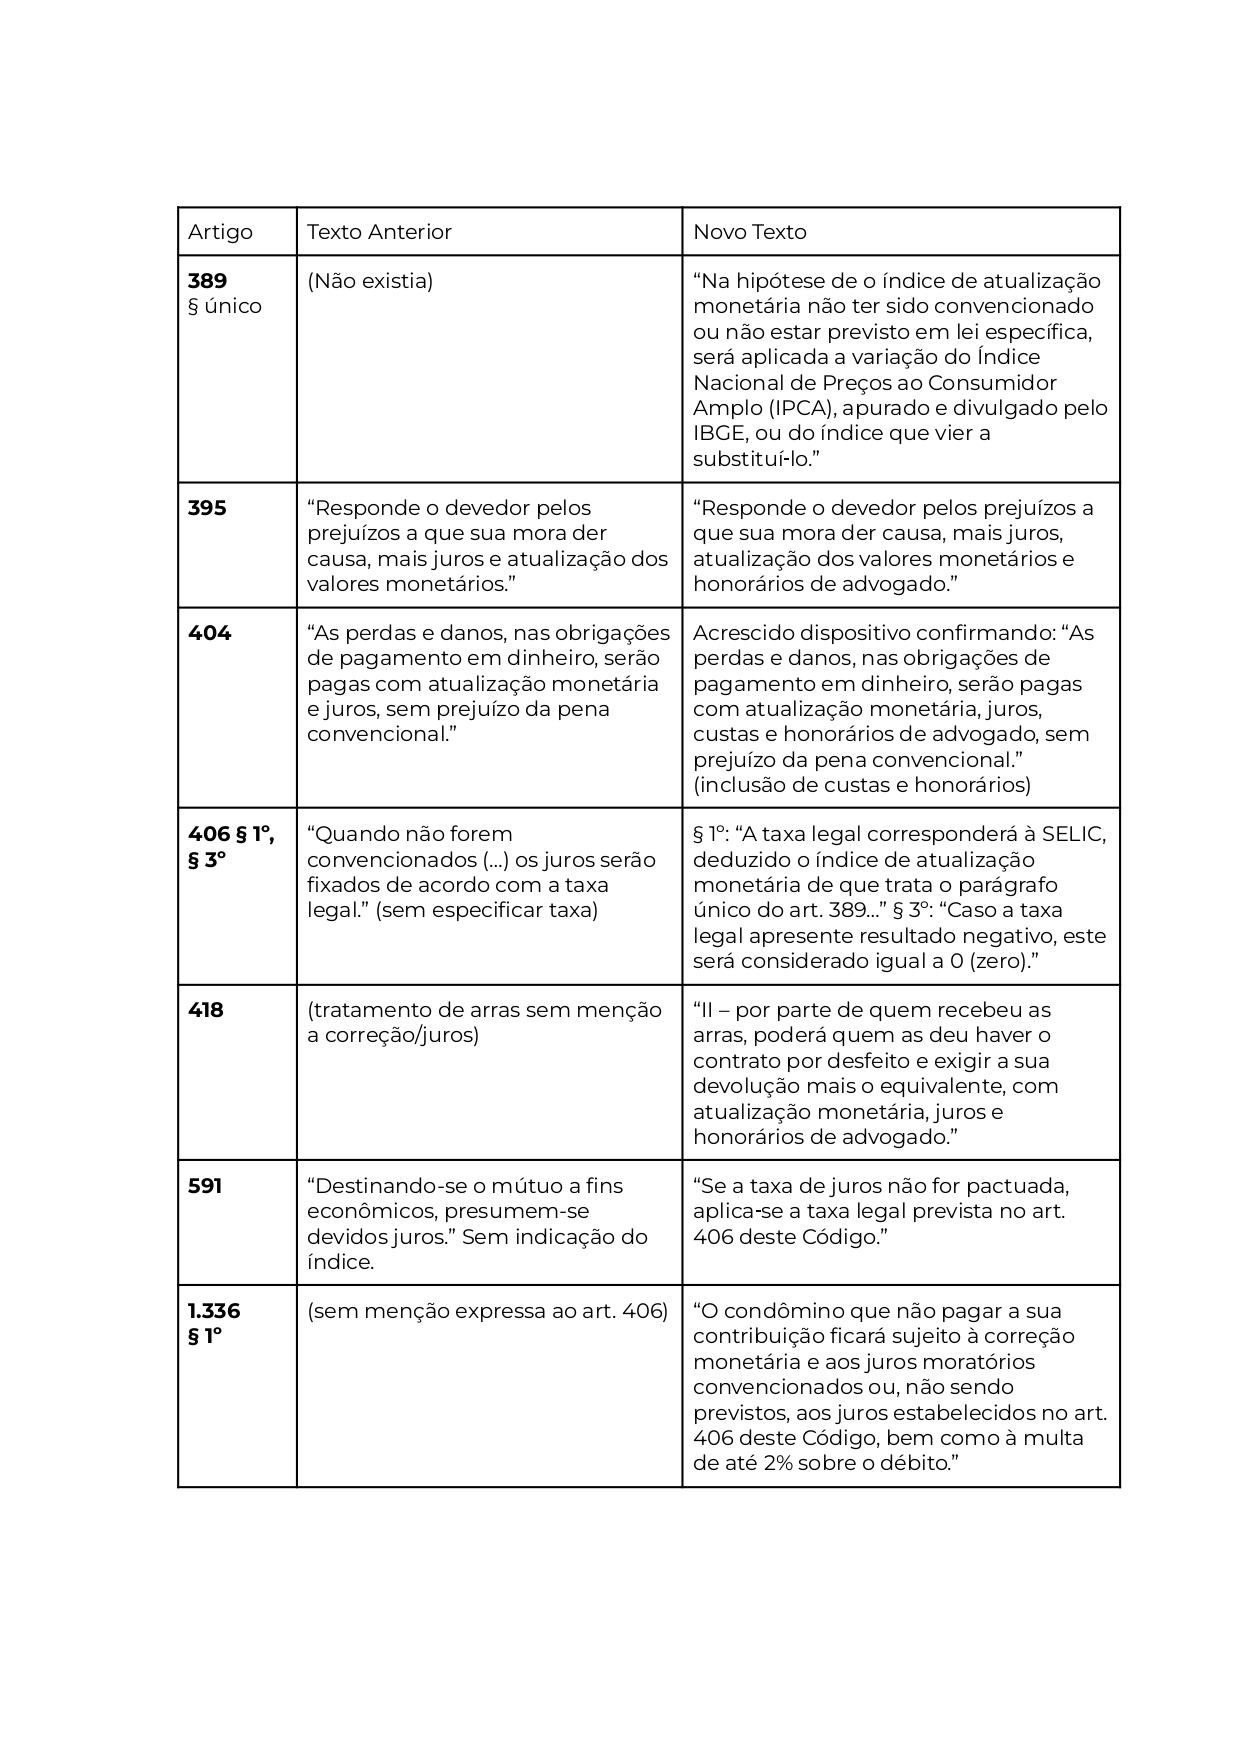
O coração da nova lei de juros pulsa em dois dispositivos fundamentais do Código Civil: o art. 389, parágrafo único, e o art. 406, §§ 1º e 3º. Até agora, quando um contrato ou decisão judicial não trazia índice de correção ou taxa de juros pactuados, cada tribunal acabava adotando soluções variadas — ora o INPC, ora a SELIC pura, ora índices estranhos. A Lei 14.905/2024 veio pôr ordem nessa confusão.
O art. 389, parágrafo único, passou a determinar que, se não houver convenção expressa ou lei específica, a atualização monetária deve seguir o IPCA, índice oficial de inflação aferido pelo IBGE. Imagine que o IPCA é o termômetro oficial da economia: ele mede, todo mês, a variação de preços ao consumidor. Ao adotá‑lo como padrão, a lei garante que a correção acompanhe de perto a realidade do custo de vida, sem surpresas nem distorções.
Em seguida, o art. 406, § 1º institui a chamada “taxa legal” de juros moratórios: trata‑se da SELIC (a taxa básica de juros da economia), deduzida do próprio IPCA. Em outras palavras, o devedor paga apenas o que sobra da SELIC depois de se defender da inflação. E, para evitar que haja “juros negativos” — situação em que a inflação supera a SELIC e, tecnicamente, os juros cairiam abaixo de zero — o § 3º do mesmo artigo estipula que, nesses meses, a taxa deve simplesmente ser zerada.
Por fim, o art. 5º da lei estabelece a vacatio legis: o parágrafo que define a metodologia de cálculo (o § 2º do art. 406) vigora imediatamente, enquanto as demais mudanças entram em vigor 60 dias após a sanção (isto é, em 30 de setembro de 2024). E, muito importante, os efeitos são ex nunc — vale a partir dessa data para frente, sem retroagir e mexer em contratos ou sentenças já consolidados.
Assim, o panorama legal desenhado pela Lei 14.905/2024 une previsibilidade e equilíbrio:
-
Previsibilidade, porque todos sabem que a correção será pelo IPCA e os juros serão, no máximo, o “excesso” da SELIC sobre o IPCA;
-
Equilíbrio, porque protege o devedor de encargos exorbitantes e disciplina a remuneração do credor a um patamar justo.
Por que é importante?
Imagine que você tenha R$ 100,00 a receber — e não previu no contrato qual índice usar. Até fins de julho/2024, boa parte dos tribunais “inventava” regra, ora aplicando IPCA, ora SELIC pura… Um verdadeiro “salve‑se quem puder” na correção de dívidas. A Lei 14.905/2024 chega exatamente para trazer segurança e uniformidade, definindo que, sem pacto expresso, você usará IPCA + juros legais (SELIC−IPCA limitado a zero).
Para ilustrar como essa escolha faz diferença, vejamos o que acontece com R$ 100,00 de agosto/2024 a março/2025, comparando:
-
Regime supletivo (Lei 14.905): IPCA + juros legais (SELIC - IPCA);
-
Regime contratual hipotético comumente usado: INPC + 1% ao mês.
Simulação Prática: Período Ago/2024–Mar/2025
Para ilustrar o impacto real da nova lei de juros em comparação à prática tradicional dos tribunais, a seguir apresentamos o montante decorrente de R$ 100,00 capitalizados mês a mês de agosto/2024 (vigência plena da Lei 14.905/2024) até março/2025, sob dois regimes:
-
Regime Legal (Lei 14.905/2024)
-
Correção pelo IPCA
-
Juros moratórios de SELIC − IPCA (com piso zero)
-
-
Regime Tribunal (prática comum)
-
Correção pelo INPC
-
Juros de 1% ao mês (fixos)
-
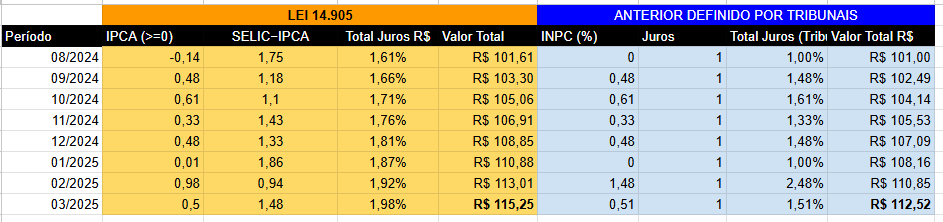
O que a simulação revela?
Regime Legal sempre “puxa” mais juros
— Exceto em agosto (onde IPCA=0), a diferença SELIC−IPCA supera 1 p.p., resultando em juros acumulados maiores do que os 1% fixos.
Efeito compounding
— Juros e correção no regime legal são aplicados sobre montante que já cresceu pelo IPCA; por isso, a cada mês, o “bolo” engrossa mais rápido.
Vantagem para o credor?
— Quem recebe pelo supletivo da Lei 14.905 embolsa, em março/2025, R$ 115,25 versus R$ 112,52 pelo critério anterior dos tribunais.
Panorama do Aumento de Juros e Impactos das Correções com a Nova Lei
Desde meados de 2021, a economia brasileira vem enfrentando um ciclo de aperto monetário: a SELIC subiu de patamares próximos de 2 % ao ano para 14,25 % em março de 2025. Esse movimento, pensado para conter a inflação, tem efeito direto nas obrigações em mora, pois agora, pela Lei 14.905/2024, os encargos no atraso se ajustam à diferença entre SELIC e IPCA (com piso zero).
Por que isso faz diferença?
-
Regime Antigo (INPC + 1 % a.m.)
-
O devedor sabia, mês a mês, que sofreria correção pelo INPC e um juro fixo de 1 %. Era como ter um “pacote de dados” ilimitado: você pagava sempre o mesmo valor, independentemente do tamanho da “fatura” (da inflação ou dos juros reais).
-
-
Regime Legal (IPCA + SELIC−IPCA)
-
Agora, imagine que esse “pacote” ficou dinâmico: o juro do período é a SELIC menos o IPCA. Quando a SELIC dispara e a inflação (IPCA) se mantém moderada, o encargo cresce muito mais do que 1 %. Em janeiro de 2025, por exemplo, tivemos IPCA mensal de apenas 0,01 % e SELIC de 1,87 % ao mês — resultando em 1,86 % de juros legais sobre o montante já corrigido (bem mais do que aquele juro fixo de 1 %).
-
Como isso afeta o valor da dívida
Correção mais elástica
Com a SELIC em alta, o spread SELIC−IPCA salta de 0,5 p.p. (em momentos de juros e inflação próximos) para 1,8 p.p. ou mais, conforme o cenário. Assim, cada R$ 100,00 em atraso pode sofrer até quase 2 % de juros num único mês, além da correção pelo IPCA.
Crescimento composto acelerado
Os juros legais são aplicados sobre o valor já corrigido pelo IPCA. É como escalar uma montanha: cada metro (correção) abre espaço para um novo metro de subida (juros). Quanto maior a SELIC, mais rápido a “montanha” cresce.
Perspectivas futuras
-
SELIC projetada em torno de 15 % ainda em 2025, com tendência de queda gradual a partir de 2026.
-
Mesmo após a normalização, o patamar de juros reais (SELIC−IPCA) deverá ficar acima de 1 % em boa parte dos meses, elevando o custo da mora.
-
Para o devedor, isso significa obrigações mais onerosas se não negociar cláusula específica;
-
Para o credor, a nova lei oferece remuneração automática — sem precisar incluir “pegadinhas” no contrato — mas exige cuidado no cálculo, porque qualquer variação de SELIC e IPCA ajusta o encargo instantaneamente.
Em síntese: o choque de juros eleva de forma substancial as correções e encargos mensais nas obrigações descumpridas. A Lei 14.905/2024 faz com que a mora se ajuste com precisão ao ciclo econômico, premiando o credor quando a política monetária esfria a inflação, ao mesmo tempo em que mantém previsibilidade e segurança jurídica.
Retroatividade da Lei 14.905/2024: Ex Nunc, Nunca Ex Tunc
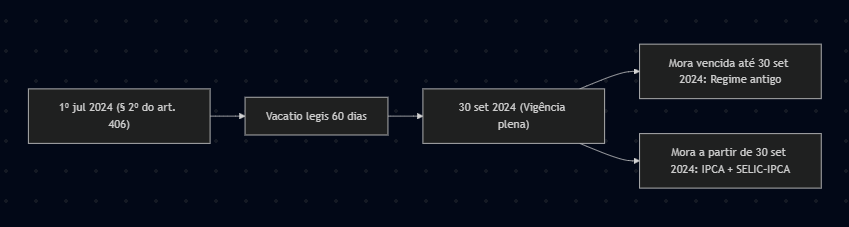
Uma das maiores preocupações ao lidar com qualquer nova norma de direito material é saber desde quando ela deve ser aplicada. No caso da Lei 14.905/2024, houve escolha clara pelo regime ex nunc, isto é, a lei produz efeitos apenas a partir de sua vigência plena, sem afetar obrigações, contratos ou decisões já consolidadas antes de 30 de setembro de 2024.
Fundamento Constitucional e Civil
-
Constituição Federal, art. 5º, XXXVI
“A lei não prejudicará o ato jurídico perfeito, o direito adquirido e a coisa julgada.”
Esse dispositivo veda expressamente a aplicação retroativa de normas que modifiquem situações jurídicas já consolidadas, garantindo segurança e previsibilidade.
-
“I – na data de sua publicação, quanto à parte do art. 2º que inclui o § 2º no art. 406; e
II – 60 (sessenta) dias após a data de sua publicação, quanto aos demais dispositivos.”
Em números: sanção em 1º julho/2024, vacatio legis de 60 dias, vigência plena em 30/09/2024 .
Por que não há ex tunc?
-
Proteção da coisa julgada: decisões transitadas em julgado não podem ser revistas com base em regra posterior, sob pena de violar o princípio da segurança jurídica.
-
Preservação do ato jurídico perfeito: contratos firmados e obrigações extintas antes da vigência plena não podem ser reabertos ou recalculados segundo o novo patamar de juros ou correção.
-
Princípio da irretroatividade: salvo disposição expressa em contrário na própria lei, toda norma começa a valer para fatos futuros. No nosso ordenamento, a vacatio legis é norma de direito público interno ( Código Civil, art. 6º), e a retroatividade apenas ocorre quando ela mesma autoriza – o que não aconteceu em nenhum dos dispositivos principais da Lei 14.905/2024.
Consequências Práticas
Mora antes de 30/09/2024: continua sujeita às regras anteriores (por exemplo, critérios diversos de correção e juros definidos por jurisprudência ou contrato).
Mora a partir de 30/09/2024: obedece ao IPCA + SELIC−IPCA (com piso zero) de forma automática, sem necessidade de cláusula expressa.
Execuções em curso: devem respeitar o regime antigo para a parte da mora vencida até 30/09/2024 e aplicar o novo regime apenas para a mora posterior a essa data, evitando a “mistura” de critérios de correção.
Conclusão
A Lei 14.905/2024 representa um marco no tratamento da mora em obrigações civis, ao uniformizar de forma supletiva a correção monetária pelo IPCA e os juros de mora pela diferença SELIC − IPCA (limitado a zero). A mudança:
-
Garante previsibilidade ao estabelecer regra clara, em substituição à multiplicidade de entendimentos dos tribunais.
-
Privilegia o credor em ciclos de juros reais elevados, pois capta integralmente o spread entre SELIC e inflação, muitas vezes superior aos 1% mensais fixos tradicionalmente adotados.
-
Protege o devedor em meses deflacionários ou de SELIC baixa, zerando os juros legais quando a inflação supera a taxa básica.
-
Produz efeitos ex nunc, a partir de 30 de setembro de 2024, preservando atos jurídicos perfeitos e a coisa julgada, sem revisitar débitos pretéritos .
Recomendações práticas para advogados e peritos:
-
Contencioso: ao calcular débitos em execução, segmentem períodos de mora antes e depois de 30/09/2024, aplicando respectivos regimes de atualização.
-
Futuras normas: acompanhem eventuais atos do CMN e do Banco Central que detalhem metodologia de cálculo e ofereçam ferramentas de simulação.
Em síntese, a nova lei de juros consolida critérios técnicos, econômicos e jurídicos para a mora, fortalecendo a segurança jurídica e a equidade nas correções de obrigações.
